FundamentosCiclo del ClienteSimone Figueira6 min de lectura
Ciclo de Vida del Cliente de Seguros: Del Lead a la Póliza, Renovación y Retención
Muchas agencias ven la venta de seguros como un trámite aislado. Conoce la metodología operativa para dominar cada fase, desde el primer contacto hasta la renovación anual.
En los ramos de seguros de salud y vida individual, el error estratégico más habitual consiste en considerar la emisión de la póliza como la meta final. La agencia invierte sumas importantes en prospección, moviliza a sus productores para cerrar la solicitud, celebra el pago inicial y pasa de inmediato al siguiente prospecto. Meses después, la dirección comprueba con perplejidad que la cartera neta no crece, a pesar de emitir cientos de pólizas por trimestre.
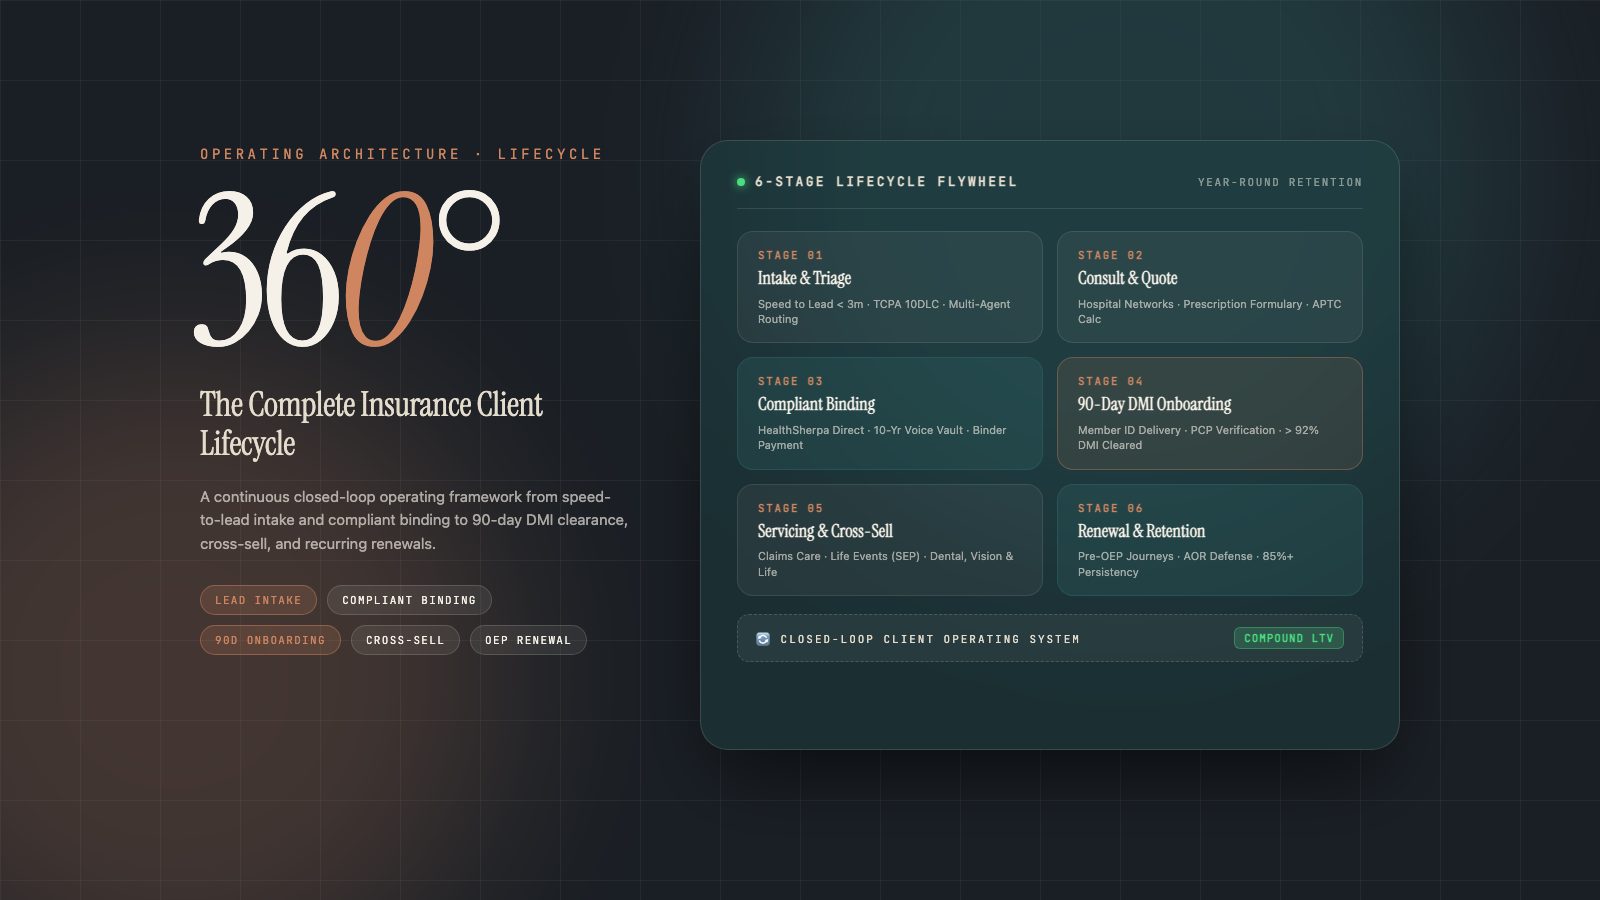
La realidad económica de una agencia de seguros dicta que la adquisición es únicamente una inversión de entrada; la rentabilidad duradera y la valorización patrimonial se consiguen a través de las renovaciones, la persistencia y la venta cruzada. Entre el 70% y el 85% del beneficio neto de una cartera se produce a partir del segundo año de vigencia. Gestionar una agencia con éxito exige tratar la relación no como un embudo lineal, sino como un ciclo continuo estructurado en seis fases interconectadas.
Las 6 Fases del Ciclo de Vida del Asegurado
Una agencia con alta persistencia organiza sus flujos operativos, herramientas tecnológicas e incentivos en torno a seis etapas coordinadas:
| Fase del Ciclo | Objetivo Operativo | Acción Principal / Flujo | Herramienta Central | KPI Crítico |
|---|---|---|---|---|
| 1. Entrada & Triaje de Leads | Contacto veloz y descarte de duplicados | Respuesta inmediata (speed to lead), captura de consentimiento y asignación de asesores | CRM + CTI Integrado / WhatsApp | Velocidad de Contacto (< 3m), Tasa de Contacto |
| 2. Cotización & Asesoría Consultiva | Selección precisa de plan y cálculo de subsidios | Verificación de prestadores médicos, formulario de fármacos y estimación de APTC | Cotizador Marketplace + CRM | Conversión Lead-Cotización, Cierre |
| 3. Solicitud & Emisión con Cumplimiento | Inscripción sin errores y respaldo probatorio | Envío directo al Marketplace, custodia de audio de consentimiento por 10 años y pago inicial | HealthSherpa / Portal de Aseguradora + CRM | Tasa de Emisión, 100% Cumplimiento CMS |
| 4. Bienvenida Post-Venta (Primeros 90 Días) | Activación de beneficios y resolución de inconsistencias | Entrega de tarjeta de asegurado, asignación de médico de cabecera y resolución de DMIs | Flujos Automatizados en CRM + Módulo DMI | Resolución de DMIs en 90 Días (> 92%) |
| 5. Servicio Continuo & Venta Cruzada | Fidelización y cobertura integral del hogar | Gestión de siniestros, períodos especiales (SEP) y pólizas complementarias | CRM con Expediente Unificado de Pólizas | Pólizas por Hogar, Bajas Mensuales (Churn) |
| 6. Renovación en Open Enrollment & Retención | Renovación activa y custodia de Agent of Record | Comparación anticipada de opciones, renovación masiva y defensa contra robo de NPN | Motor de Renovación + Webhooks HealthSherpa | Persistencia a 13 Meses, Renovación en OEP |
En seguros, la captación de clientes es una inversión; la retención es donde se genera el rendimiento real. Una agencia con 85% de persistencia duplica el tamaño de su cartera en tres años invirtiendo exactamente lo mismo en publicidad que una agencia estancada en el 65%.
Fases 1 y 2: Captación, Speed to Lead y Diagnóstico de Cobertura
El ciclo arranca en el segundo exacto en que el prospecto completa una solicitud. En salud y vida individual, el valor del contacto se degrada con rapidez: contactar a un lead digital en menos de tres minutos eleva las tasas de cierre hasta cuatro veces frente a demorar media hora.
- Contacto Multicanal Inmediato. Las agencias ágiles activan llamadas salientes automáticas junto con mensajes bidireccionales por WhatsApp o SMS de forma sincronizada, logrando interactuar mientras el usuario mantiene la atención en la pantalla.
- Desduplicación y Vinculación Familiar. El cruce automático de datos previene disputas internas entre productores y evita dispersar a miembros del mismo grupo familiar en expedientes separados.
- Evaluación Integral Clínica y Financiera. El asesoramiento debe profundizar más allá de la prima mensual: confirmar hospitales en red, disponibilidad de medicamentos habituales y calcular el ingreso MAGI con precisión resultan factores clave para evitar cancelaciones anticipadas.
¿Deseas gestionar captación de leads, telefonía y fases de venta en un espacio de trabajo único? Descubre el CRM de Seguros de CRMDAY
Fases 3 y 4: Emisión con Cumplimiento y la Ventana Decisiva de 90 Días para DMIs
Tramitar la solicitud en HealthSherpa o en el portal de la aseguradora cubre solo una parte del reto. Si el consentimiento del consumidor no queda respaldado legalmente o se ignoran las inconsistencias documentales (DMIs), la póliza será dada de baja, las comisiones se descontarán y la relación se perderá antes de culminar el primer trimestre.
Día 1: Bienvenida y Comprobación del Pago Inicial
Secuencia automatizada por WhatsApp/SMS con detalles de confirmación, acceso al portal de la compañía, verificación de pago y tarjeta de contacto del asesor.
Día 7: Recepción de Credencial y Asignación Médica
Mensaje de seguimiento para comprobar la llegada física de la tarjeta y guiar al asegurado en la designación de su médico de atención primaria en red.
Día 14: Subsanación de Inconsistencias (DMIs)
Detección de alertas del Marketplace (ingresos, identidad, estatus migratorio) con envío de enlaces seguros para carga de archivos desde el móvil antes del vencimiento.
Día 45: Chequeo Preventivo y Pago Automático
Aviso consultivo invitando a programar revisiones médicas preventivas sin copago y verificando que el cobro mensual de la prima esté domiciliado correctamente.
“La mayoría de las cancelaciones de seguros no se deben a inconformidad con el plan. Ocurren porque una inconsistencia de documentos canceló la cobertura en silencio, o porque el cliente olvidó registrar el pago automático. Los primeros 90 días deciden tu porcentaje anual de retención.”
Fases 5 y 6: Servicio Continuo, Venta Cruzada y Renovación en Open Enrollment
Los clientes con una única póliza presentan el doble de bajas frente a hogares protegidos con coberturas combinadas. El acompañamiento a mitad del año representa el momento ideal para blindar la cartera contra competidores y preparar renovaciones fluidas durante el Open Enrollment.
| Perfil de Cobertura del Asegurado | Tasa Anual de Cancelación | Permanencia Promedio (Años) | Ingreso Neto Estimado (LTV) |
|---|---|---|---|
| Póliza Individual ACA (Sin Acompañamiento Estructurado) | 28% a 38% de bajas al año | 1,8 a 2,4 años | $520 a $750 en comisión neta |
| Póliza Individual ACA (Con Onboarding y Resolución de DMIs) | 16% a 22% de bajas al año | 3,2 a 4,1 años | $960 a $1.350 en comisión neta |
| Paquete ACA Salud + Dental y Visión | 11% a 15% de bajas al año | 4,5 a 5,8 años | $1.650 a $2.250 en comisión neta |
| Paquete Familiar Integral (Salud + Complementarios + Seguro de Vida) | < 8% de bajas al año | 6,5+ años | $3.200 a $4.800+ en comisión neta |
Por qué las Herramientas Desconectadas Fragmentan el Ciclo de Vida
Cuando una agencia recurre a aplicaciones aisladas, el ciclo del cliente se interrumpe constantemente. Los prospectos se estancan en marcadores telefónicos, las pólizas quedan desatendidas en portales de aseguradoras, los avisos de documentos se pierden en correos individuales y las renovaciones dependen de planillas desactualizadas. Para generar crecimiento sostenido, cada fase debe operar sobre un núcleo de datos unificado.
Gestionar el ciclo de vida completo del asegurado transforma la agencia de una agotadora carrera mensual de ventas en un activo patrimonial con ingresos recurrentes crecientes. Cuando la captación, la emisión, el cumplimiento, el servicio y las renovaciones conviven en una misma plataforma tecnológica, tu equipo comercial emite más, retiene más clientes y maximiza el valor de la empresa a largo plazo.
Siguiente paso
Mira cómo se ve una operación de seguros estructurada.
Conoce CRMDAY One, la plataforma que creamos para agentes independientes, agencias y FMOs, o sigue aprendiendo con nuestras guías de evaluación.
Fuentes
- HealthCare.gov — Dates and deadlines (se abre en una nueva pestaña)
- CMS — Consumer consent and application review requirements (FAQ) (se abre en una nueva pestaña)
- WhatsApp Business — Getting opt-in (se abre en una nueva pestaña)
- FCC — Stop unwanted robocalls and texts (se abre en una nueva pestaña)
Este artículo es solo informativo y refleja información pública a la fecha de publicación. No es asesoría legal ni fiscal. Confirma las reglas vigentes con el CMS, el mercado de tu estado y las aseguradoras.