ImplementaçãoConformidade ACASimone Figueira6 min de leitura
Consentimento do Consumidor no ACA: O que Agências Precisam Documentar Antes da Emissão
O consentimento do segurado não é uma mera caixa de seleção ao final da venda; faz parte da transação. Saiba o que documentar antes de submeter propostas no Marketplace.
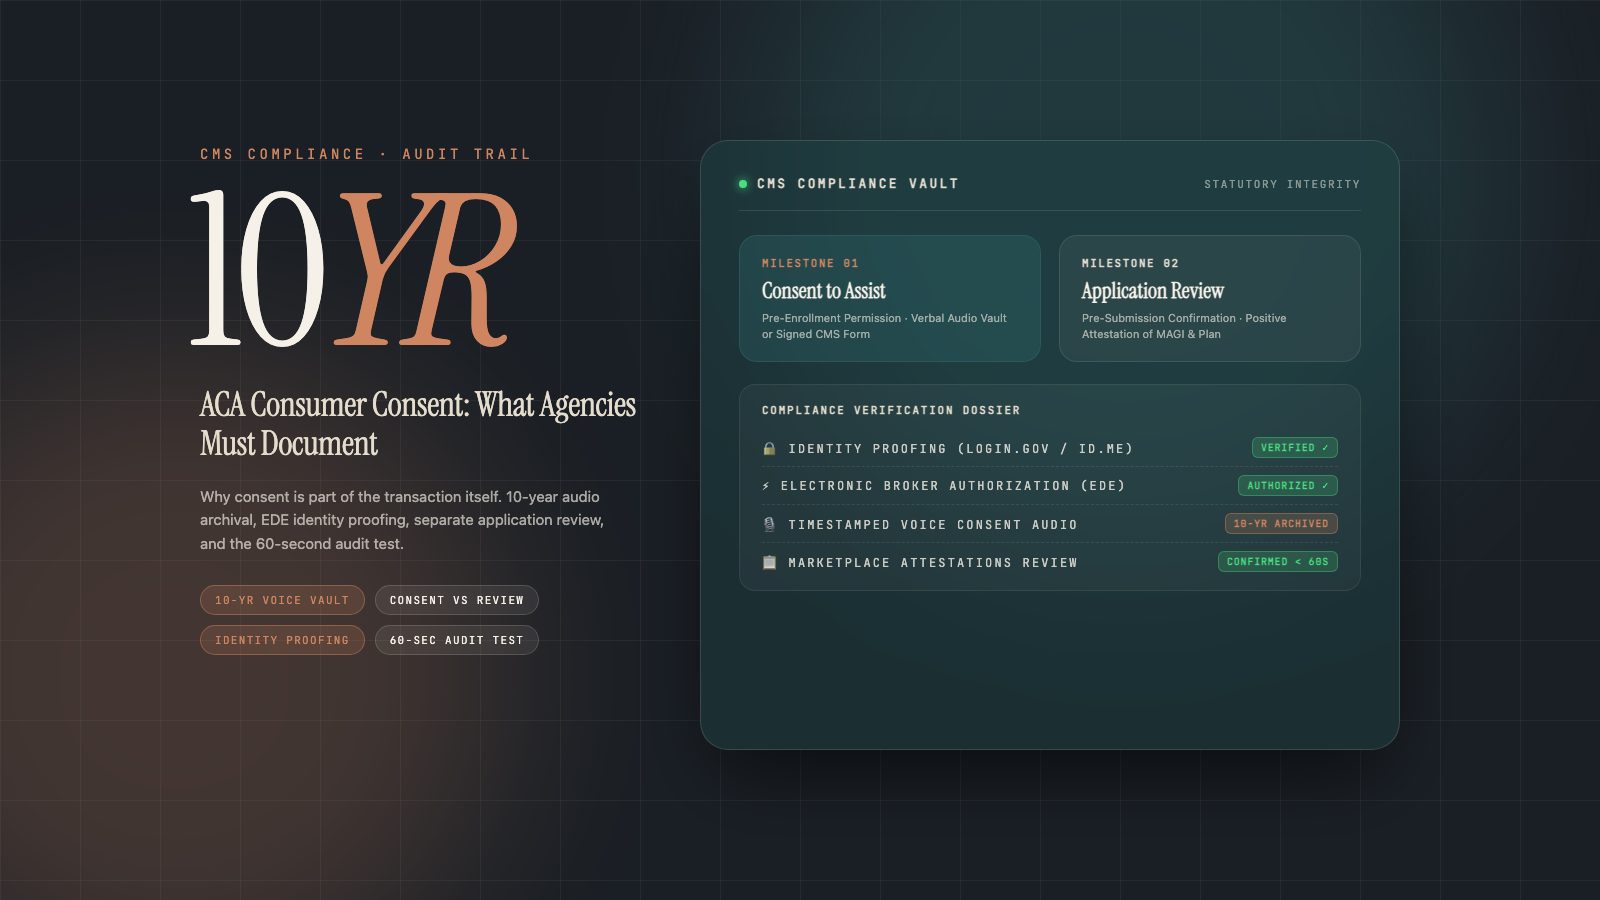
No mercado de seguros de saúde ACA, o consentimento do consumidor nunca deve ser tratado como uma formalidade burocrática deixada para o final do atendimento. Ele é o alicerce jurídico da própria transação. Para corretores, agências e plataformas que operam nos Marketplaces Federais (FFMs) ou plataformas estaduais integradas (SBM-FPs), as normas do CMS exigem prova documental de que o beneficiário autorizou expressamente a assessoria antes do início do atendimento e confirmou a exatidão dos dados antes da submissão da proposta.
O erro mais perigoso em uma agência de seguros é supor que, pelo fato de o consumidor ter pedido uma cotação, o consentimento legal já está concedido. Quando uma inscrição é contestada ou auditada, os órgãos fiscalizadores não perguntam se o corretor se lembra de ter conversado com a família. Eles exigem comprovação auditável: quem autorizou o atendimento, qual o escopo de atuação concedido, quando a conferência de dados ocorreu e se o segurado confirmou as declarações obrigatórias. Pelo regulamento do CMS, esses registros devem ser guardados por no mínimo dez anos.
O Cenário Regulatório: Por que o CMS Endureceu a Fiscalização
A conformidade no Marketplace não é mais avaliada por auditorias esporádicas após a temporada. No segundo semestre de 2026, o CMS informou que mais de 84.000 corretores possuíam apólices ativas no sistema federal. Paralelamente, autoridades cancelaram mais de 200 contratos de corretores infratores e anularam cerca de 315.000 inscrições não autorizadas, recuperando 2,2 bilhões de dólares em subsídios indevidos de APTC. Para agências que constroem patrimônio de longo prazo, a conformidade não pode ser improvisada após a chegada de uma notificação.
| Camada de Controle e Conformidade | Exigência Regulatória | Momento Obrigatório | Evidência Exigida para Auditoria |
|---|---|---|---|
| 1. Verificação de Identidade (ID Proofing) | Validação das credenciais do corretor (Login.gov/ID.me) e da identidade do titular | Antes de acessar ferramentas do Marketplace | Registro de verificação no sistema e SSN ou documento imigratório válido |
| 2. Autorização Eletrônica do Corretor | Autorização eletrônica sistemática do segurado via plataformas parceiras de EDE | Antes que o corretor altere dados ou visualize a conta no Marketplace | Token eletrônico de autorização EDE com carimbo de data e hora |
| 3. Consentimento de Assessoria | Documentação formal autorizando a agência a prestar suporte no Marketplace | Antes da coleta de dados sensíveis ou preenchimento da proposta | Formulário assinado do CMS, assinatura digital ou gravação de voz guardada por 10 anos |
| 4. Revisão da Proposta de Elegibilidade | Conferência pelo consumidor de composição familiar, renda e plano escolhido | Imediatamente antes do envio final da proposta | Confirmação expressa de entendimento e aprovação das declarações legais |
Em levantamentos operacionais com agências clientes que utilizam o CRMDAY One, identificamos que 68% das operações possuíam ao menos um fluxo ativo no qual gravações ou termos de consentimento ficavam fora da ficha principal do cliente. Após unificar os fluxos no CRM, essas agências reduziram em 84% as pendências documentais em quatro meses.
Consentimento de Assessoria vs. Revisão da Proposta: A Distinção Crítica
Um dos erros mais recorrentes em corretoras de seguros é fundir o consentimento inicial com a revisão final da proposta em um único processo superficial. Pelas regras do CMS, são dois marcos documentais independentes:
- Marco 1: Consentimento de Assessoria. Realizado no início do contato. Registra formalmente que o consumidor autorizou aquele corretor específico ou agência a representá-lo e consultar opções no Marketplace.
- Marco 2: Revisão da Proposta de Elegibilidade. Realizado ao término da consultoria. Antes de submeter os dados, o corretor deve revisar todas as informações: projeção de renda anual MAGI, membros do domicílio, subsídios aplicados e plano selecionado. O cliente deve confirmar a exatidão e aprovar as declarações legais do Marketplace.
- Marco 3: Identificadores Verificáveis Obrigatórios. As diretrizes do CMS exigem que propostas submetidas com auxílio de corretor incluam número de Social Security (SSN) ou documento de imigração validável para todos os solicitantes não recém-nascidos, eliminando cadastros incompletos.
Deseja vincular webhooks do HealthSherpa diretamente a cadastros com consentimento no seu CRM? Conheça a Integração com HealthSherpa
O Desafio da Guarda por 10 Anos: O Teste dos 60 Segundos
O CMS exige que toda a documentação de consentimento e revisão da aplicação seja mantida por pelo menos dez anos. Ao longo de uma década, corretores trocam de empresa, sistemas de telefonia são substituídos e históricos de WhatsApp se perdem. Se a agência armazena arquivos em celulares pessoais ou pastas soltas, cria um passivo regulatório severo.
| Dimensão Operacional | Agência Fragmentada (Arquivos Dispersos) | Arquitetura Unificada no CRM |
|---|---|---|
| Local de Armazenamento | Celulares pessoais de agentes, downloads locais, conversas de WhatsApp | Ficha unificada do segurado com cofre de arquivos em nuvem protegida |
| Tempo de Localização | 2 a 5 horas de buscas manuais (frequentemente impossível se o agente saiu) | Menos de 60 segundos por qualquer supervisor de conformidade |
| Integridade em 10 Anos | Alto risco de arquivos apagados ou perda de acesso a discadores antigos | Armazenamento imutável e criptografado vinculado ao ID da proposta no Marketplace |
| Apoio Multilíngue | Anotações informais em mensagens pessoais sem padrão | Roteiros e formulários auditáveis em inglês, espanhol e português |
“Um processo de conformidade só tem valor se você conseguir resgatar a evidência anos mais tarde. Se uma fiscalização solicitar comprovação e você não conseguir localizar a gravação de consentimento em 24 horas, do ponto de vista prático ela não existe.”
O Fluxo de Emissão em Conformidade em 8 Etapas
Para blindar sua agência contra sanções administrativas, disputas de clientes e perda de comissões, incorpore a conformidade no fluxo diário da sua equipe:
Passo 1: Entrada e Validação de Identidade
Registrar a origem do contato, consolidar o domicílio no CRM e verificar a identidade do solicitante através dos protocolos oficiais do Marketplace.
Passo 2: Registro do Consentimento de Assessoria
Executar roteiro de consentimento verbal gravado ou coletar assinatura digital antes de coletar dados financeiros e clínicos da família.
Passo 3: Consultoria Clínica e Financeira
Examinar redes de hospitais, cobertura de medicamentos contínuos e calcular com precisão a renda MAGI anual do domicílio.
Passo 4: Revisão da Proposta e Confirmação de Declarações
Apresentar o resumo completo da aplicação ao titular, esclarecer as declarações legais do Marketplace e obter confirmação expressa de veracidade antes do envio.
Preparação para o Ano de Plano 2028: O Formulário Padronizado do HHS
As agências também devem acompanhar as regras para ciclos futuros. Na regulamentação do Notice of Benefit and Payment Parameters para 2027, o CMS estabeleceu a obrigatoriedade de um formulário padronizado criado pelo HHS para comprovação de consentimento e revisão da proposta em emissões válidas a partir de 1º de janeiro de 2028 (ou seja, no Open Enrollment do final de 2027). Embora as regras atuais permitam formatos flexíveis, as agências devem preparar seu CRM desde já para suportar textos padronizados em múltiplos idiomas.
Checklist do Dono de Agência: Como Blindar sua Operação
Antes que o volume do Open Enrollment atinja seu ápice, os gestores devem realizar uma auditoria preventiva em seus processos de captação e suporte:
Documentar o consentimento do consumidor não é um mero encargo regulatório: é a proteção que resguarda corretores honestos contra contestações indevidas, protege as famílias contra trocas arbitrárias de plano e blinda a receita recorrente da sua agência. Quando a conformidade é incorporada ao fluxo operacional do CRM, sua empresa opera com segurança, supera auditorias com facilidade e cresce com tranquilidade.
Quando você quiser
Coloque o plano em movimento esta semana.
Sem cartão de crédito, configurado em dias e com uma equipe que fala português, inglês e espanhol se você quiser ajuda.
Fontes
- CMS — Consumer consent and application review requirements (FAQ) (abre em uma nova aba)
- HealthCare.gov — Dates and deadlines (abre em uma nova aba)
- FCC — Stop unwanted robocalls and texts (abre em uma nova aba)
Este artigo é apenas informativo e reflete informações públicas na data de publicação. Não é orientação jurídica ou fiscal. Confirme as regras vigentes com o CMS, o marketplace do seu estado e as seguradoras.