ImplementaciónCumplimiento ACASimone Figueira6 min de lectura
Consentimiento del Consumidor en ACA: Qué Deben Documentar las Agencias Antes de Emitir
El consentimiento del asegurado no es una casilla de verificación al final de la venta; es parte de la transacción. Conoce qué debes documentar antes de enviar solicitudes al Marketplace.
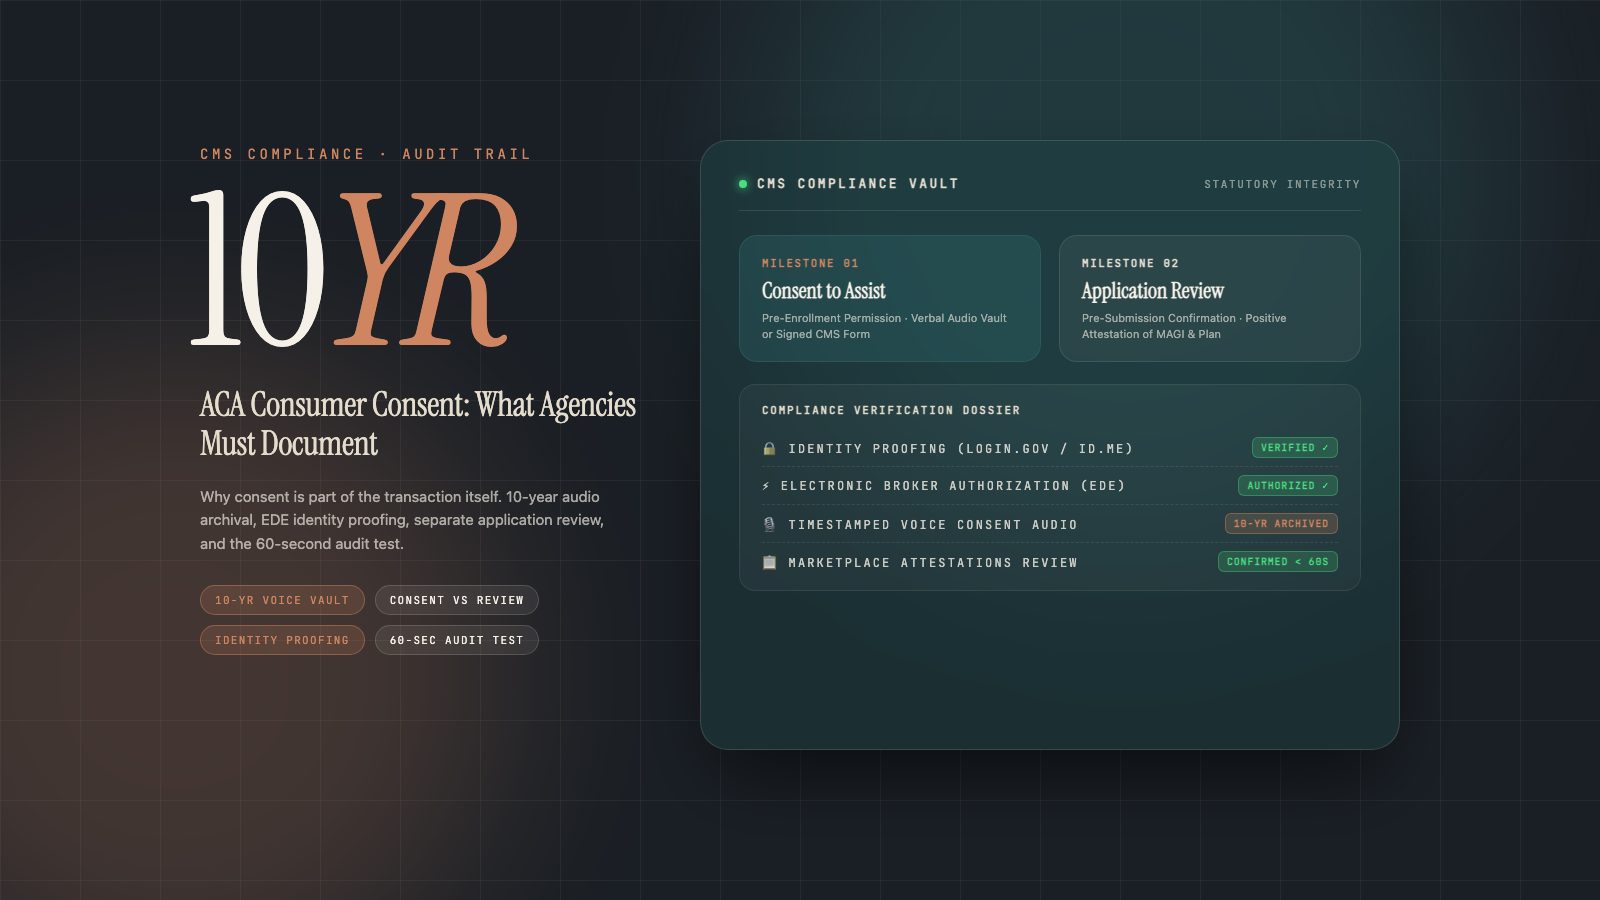
En el mercado de seguros de salud ACA, el consentimiento del consumidor no debe tratarse nunca como un trámite secundario al concluir la venta. Constituye la base jurídica de la transacción misma. Para agentes, corredores y plataformas que asisten a usuarios en los Marketplaces Federales (FFMs) o plataformas estatales integradas (SBM-FPs), las normativas de CMS exigen documentación que demuestre que el titular autorizó la asesoría antes de iniciarla y revisó la exactitud de los datos antes de enviar la solicitud.
La suposición más peligrosa en una agencia de seguros es creer que, por haber recibido una consulta de cotización, el consentimiento ya existe formalmente. Cuando una inscripción es objeto de auditoría o reclamo, los reguladores no preguntan si el asesor recuerda haber conversado con el cliente. Exigen pruebas verificables: quién autorizó la gestión, qué facultades se concedieron, cuándo se revisaron los datos y si el consumidor aprobó las declaraciones requeridas. Según las normas de CMS, estos expedientes deben conservarse durante al menos diez años.
El Contexto Regulatorio: Por qué CMS Intensificó las Medidas de Control
La supervisión del Marketplace ya no depende de inspecciones aisladas. En la segunda mitad de 2026, CMS reportó más de 84.000 intermediarios con inscripciones activas en el sistema federal. Paralelamente, las autoridades rescindieron acuerdos con más de 200 agentes infractores y cancelaron cerca de 315.000 pólizas no consentidas, recuperando 2.200 millones de dólares en subsidios indebidos de APTC. Para las agencias comprometidas con su reputación, el cumplimiento normativo debe formar parte intrínseca de su operación diaria.
| Nivel de Control y Cumplimiento | Mandato Regulatorio | Momento Obligatorio | Evidencia Requerida en Auditoría |
|---|---|---|---|
| 1. Verificación de Identidad (ID Proofing) | Validación de credenciales del asesor (Login.gov/ID.me) e identidad del solicitante | Previo al acceso a las herramientas del Marketplace | Registro de verificación en sistema y SSN o número de documento migratorio válido |
| 2. Autorización Electrónica del Corredor | Autorización electrónica del asegurado a través de plataformas asociadas EDE | Antes de que el asesor modifique datos o consulte la cuenta en el Marketplace | Token electrónico de autorización EDE con fecha y hora registradas |
| 3. Consentimiento de Asesoría | Autorización expresa otorgando permiso para gestionar opciones en el Marketplace | Previo a recopilar datos financieros o cargar la solicitud | Formulario firmado de CMS, firma digital o grabación de voz custodiada por 10 años |
| 4. Revisión de la Solicitud de Elegibilidad | Verificación por parte del consumidor del tamaño del hogar, ingresos y cobertura elegida | Inmediatamente antes del envío final de la propuesta | Constancia de confirmación positiva y aceptación informada de declaraciones legales |
En relevamientos operativos con agencias usuarias de CRMDAY One, constatamos que el 68% de las organizaciones presentaba flujos donde las grabaciones o formularios de consentimiento se almacenaban fuera del registro principal del cliente. Al unificar los procesos en el CRM, redujeron las omisiones documentales en un 84% en cuatro meses.
Consentimiento de Asesoría vs. Revisión de Solicitud: La Distinción Decisiva
Uno de los desaciertos más comunes en la operativa diaria es unificar la autorización inicial con la comprobación final de la solicitud. En el marco de CMS, corresponden a dos fases documentales distintas:
- Fase 1: Consentimiento de Asesoría. Se efectúa al inicio del contacto. Deja constancia de que el consumidor autorizó formalmente a ese asesor o agencia a consultar información en el Marketplace.
- Fase 2: Revisión de la Solicitud de Elegibilidad. Se realiza al concluir la consulta. Antes de la transmisión formal, el asesor debe mostrar la información consolidada: ingresos proyectados MAGI, integrantes del hogar, subsidios asignados y plan médico seleccionado. El usuario debe avalar la exactitud y validar las declaraciones oficiales del Marketplace.
- Fase 3: Identificadores Verificables Indispensables. Las normas de CMS exigen que las solicitudes gestionadas con asesoría incluyan un número de Social Security (SSN) o documento migratorio validable para todos los solicitantes no recién nacidos, impidiendo registros incompletos.
¿Deseas asociar webhooks de HealthSherpa con expedientes de consentimiento en tu CRM? Conoce la Integración con HealthSherpa
El Desafío del Archivo por 10 Años: La Prueba de los 60 Segundos
CMS estipula que la documentación de consentimiento y revisión de solicitudes debe guardarse por un período mínimo de diez años. Durante una década, los agentes cambian de firma, las plataformas telefónicas se renuevan y los mensajes personales se borran. Respaldar evidencias en teléfonos particulares o carpetas aisladas acarrea un alto riesgo legal.
| Dimensión Operativa | Agencia Fragmentada (Archivos Dispersos) | Arquitectura Centralizada en CRM |
|---|---|---|
| Lugar de Custodia | Móviles personales de asesores, descargas locales, chats de mensajería | Ficha única del asegurado con bóveda documental en la nube protegida |
| Tiempo de Localización | 2 a 5 horas de búsqueda manual (a menudo imposible si el asesor dejó la empresa) | Menos de 60 segundos por parte de cualquier supervisor de cumplimiento |
| Seguridad a 10 Años | Elevado riesgo de pérdida de grabaciones o cierre de cuentas telefónicas antiguas | Almacenamiento inmutable y cifrado vinculado al ID de solicitud del Marketplace |
| Soporte Multilingüe | Notas informales en textos personales sin protocolo establecido | Guiones y formularios auditables en inglés, español y portugués |
“Un protocolo de cumplimiento solo es efectivo si puedes recuperar la evidencia años después. Si llega una notificación oficial y no logras presentar la grabación de consentimiento en 24 horas, a efectos prácticos la documentación no existe.”
El Protocolo de Emisión en Cumplimiento en 8 Pasos
Para resguardar tu agencia ante revisiones de aseguradoras, discrepancias con usuarios y riesgo de estorno de comisiones, asienta el cumplimiento en la rutina de ventas:
Paso 1: Entrada y Validación de Identidad
Registrar el origen del prospecto, consolidar el expediente familiar en el CRM y comprobar la identidad del solicitante conforme a los canales oficiales.
Paso 2: Registro del Consentimiento de Asesoría
Obtener la grabación de voz protocolizada o recabar la firma digital antes de acceder a datos fiscales o de salud del grupo familiar.
Paso 3: Evaluación Clínica y Financiera
Comprobar coberturas hospitalarias, catálogo de fármacos habituales y determinar con precisión el ingreso anual MAGI del hogar.
Paso 4: Revisión de la Solicitud y Aceptación Legal
Detallar el contenido íntegro de la propuesta al titular, aclarar las declaraciones normativas del Marketplace y registrar su aprobación expresa antes del envío.
Preparativos para el Año de Plan 2028: El Formulario Oficial de HHS
Las agencias deben tener presente la evolución regulatoria de los próximos ciclos. En la resolución del Notice of Benefit and Payment Parameters para 2027, CMS determinó el uso obligatorio de un formulario estandarizado emitido por HHS para documentar consentimiento y revisión de solicitudes a partir del 1 de enero de 2028 (vigente desde el Open Enrollment del otoño de 2027). Si bien el marco actual admite formatos flexibles, conviene adaptar el CRM para gestionar textos oficiales en múltiples idiomas.
Checklist para Directores de Agencia: Blindaje Operativo
Antes de que el ritmo de Open Enrollment alcance su punto máximo, la dirección debe llevar a cabo una auditoría interna en sus equipos comerciales y de servicio:
Documentar el consentimiento del consumidor no constituye una simple imposición legal: es la garantía que protege a los asesores profesionales, ampara a las familias contra traspasos indebidos y resguarda los ingresos recurrentes de tu agencia. Cuando el cumplimiento se integra en el flujo diario del CRM, tu empresa opera con respaldo sólido, supera inspecciones con naturalidad y crece con firmeza.
Cuando quieras
Pon el plan en marcha esta semana.
Sin tarjeta de crédito, listo en días y con un equipo que habla español, inglés y portugués si quieres ayuda.
Fuentes
- CMS — Consumer consent and application review requirements (FAQ) (se abre en una nueva pestaña)
- HealthCare.gov — Dates and deadlines (se abre en una nueva pestaña)
- FCC — Stop unwanted robocalls and texts (se abre en una nueva pestaña)
Este artículo es solo informativo y refleja información pública a la fecha de publicación. No es asesoría legal ni fiscal. Confirma las reglas vigentes con el CMS, el mercado de tu estado y las aseguradoras.