EvaluaciónEconomía de la AgenciaAlex Mariano7 min de lectura
¿Cuánto Debería Pagar una Agencia de ACA para Adquirir un Cliente?
El precio nominal del lead es la métrica equivocada para optimizar. Descubre cómo agencias líderes calculan el costo real por cliente retenido y maximizan su margen.
Pregunta a diez dueños de agencias de seguros cuánto pagan por adquirir un cliente en el mercado ACA y la mayoría mencionará el costo nominal de sus compras: doce dólares por un formulario web, cuarenta dólares por un lead exclusivo o setenta dólares por una llamada transferida. Muy pocos saben calcular su Costo de Adquisición de Clientes (CAC) real considerando las pólizas activas que continúan pagando tras los primeros noventa días. Es en esa diferencia donde los beneficios de la agencia se multiplican o se esfuman por completo.
No existe un precio de lead universalmente bueno en seguros de salud ACA. Una agencia debe definir cuánto puede pagar tomando como base la contribución económica neta de un cliente retenido, no la lista promocional de un proveedor de prospectos. En relevamientos operativos y encuestas con agencias usuarias de CRMDAY, identificamos que aquellas que optimizan su inversión según el Costo por Cliente Retenido (CPRC) logran márgenes operativos hasta un 34% superiores a los de oficinas enfocadas en comprar contactos baratos por debajo de quince dólares. A continuación presentamos el modelo operativo para medir, comparar y escalar tu captación con total rigor financiero.
Los Cuatro Indicadores de Adquisición que Toda Agencia Debe Separar
Muchos directores utilizan costo por lead, costo por adquisición (CPA) y CAC como si fueran términos equivalentes. Confundir estas cifras oculta canales deficitarios y disimula el desgaste improductivo de los agentes. Una operación estructurada divide la captación en cuatro niveles financieros precisos:
| Métrica de Captación | Fórmula de Cálculo | Qué Mide Exactamente | Error Operativo Frecuente |
|---|---|---|---|
| 1. Costo por Lead (CPL) | Gasto Total en Publicidad ÷ Total de Leads Recibidos | Eficiencia de captación en la entrada y tarifa del proveedor | No indica nada sobre contacto efectivo, intención genuina ni emisión de póliza |
| 2. Costo por Contacto (CPC) | Gasto Total en Captación ÷ Leads Contactados en Diálogo Real | Calidad verídica del contacto, validez del teléfono y velocidad de respuesta | Los leads baratos de formulario suelen mostrar un CPL bajo pero un costo por contacto desmedido |
| 3. Costo por Emisión (CPA) | Gasto Total en Captación ÷ Solicitudes Presentadas con Éxito | Efectividad en el cierre y desempeño del equipo de ventas | Considerar solo la emisión ignora el impago del primer recibo y las cancelaciones inmediatas |
| 4. Costo por Cliente Retenido (CPRC) | Gasto Total en Captación ÷ Clientes Activos Pagando Prima a los 90 Días | Rendimiento económico real, solidez del flujo de caja y valor de renovación | El único indicador que protege a la agencia contra retrocesiones y estornos de comisiones |
En nuestras encuestas operativas con agencias usuarias, comprobamos que los equipos que miden su captación por Costo por Cliente Retenido (CPRC) cancelan acuerdos con proveedores ineficientes en menos de treinta días, ahorrando miles de dólares mensuales en presupuestos malgastados.
El Embudo Económico de Adquisición de CRMDAY
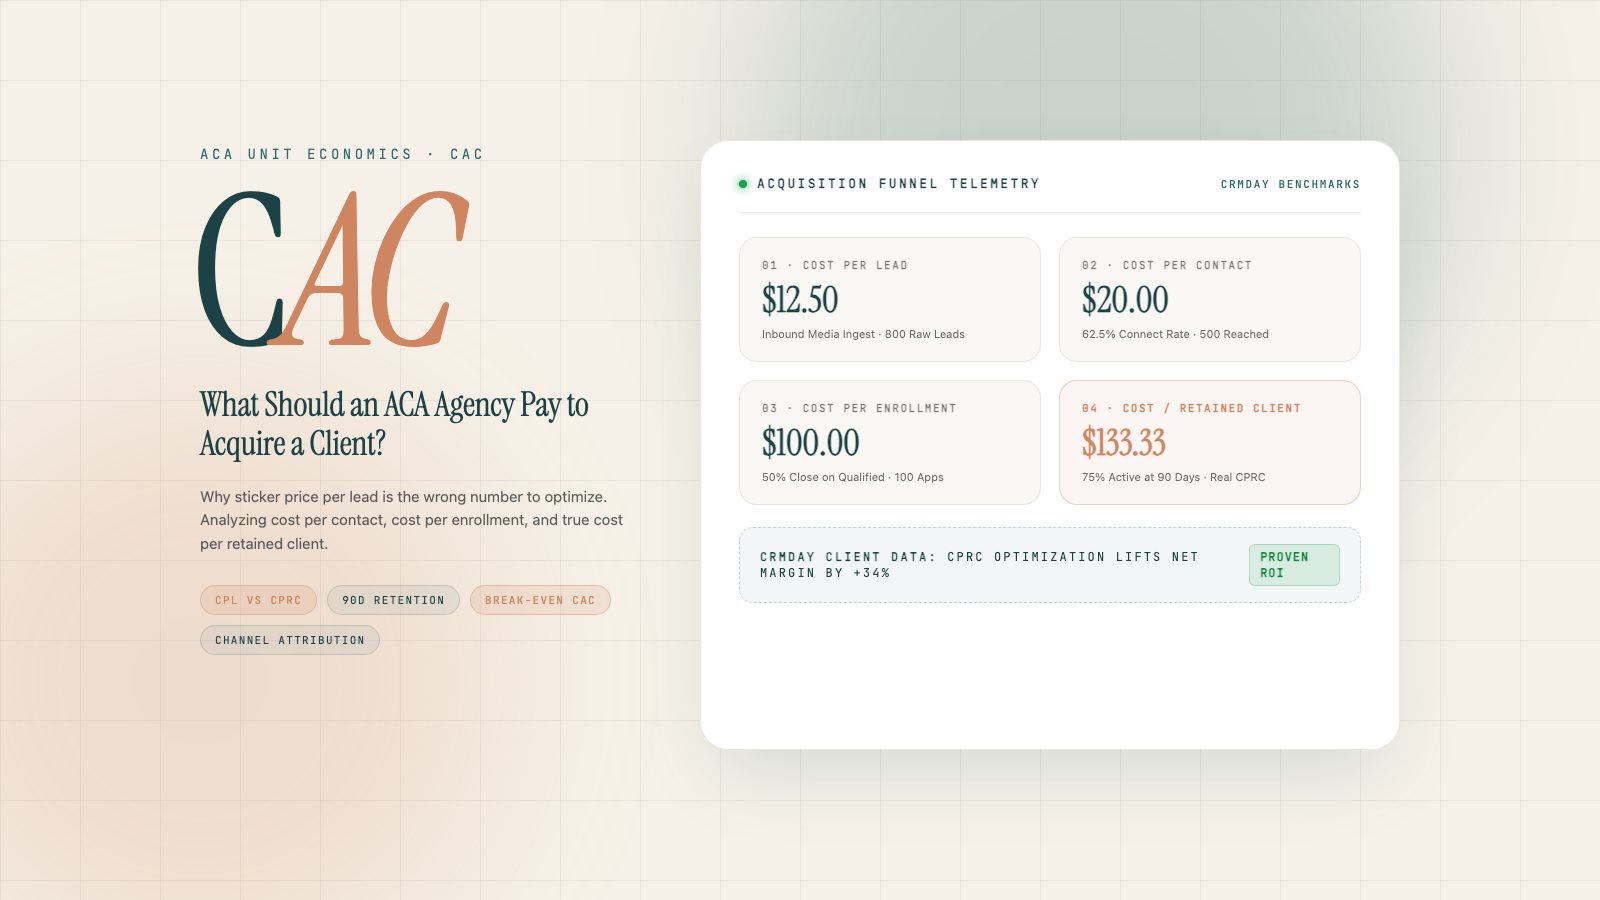
Para comprender cómo el precio inicial del lead impacta en los costos finales de la agencia, analiza el comportamiento de una campaña real de diez mil dólares a lo largo de todo el embudo:
| Fase del Embudo | Volumen Generado | Conversión en la Etapa | Costo Unitario Efectivo |
|---|---|---|---|
| Presupuesto Publicitario Invertido | $10.000 Inversión Total | Capital Inicial | - |
| Leads Captados | 800 Formularios Recibidos | 100% Ingestados | $12,50 Costo por Lead (CPL) |
| Leads Contactados | 500 Personas Atendidas | 62,5% Tasa de Contacto | $20,00 Costo por Contacto |
| Prospectos Calificados | 200 Hogares Elegibles | 40,0% Calificación | $50,00 Costo por Prospecto Calificado |
| Pólizas Emitidas | 100 Solicitudes Cerradas | 50,0% Tasa de Cierre | $100,00 Costo por Emisión (CPA) |
| Efectivizados y Retenidos a 90 Días | 75 Clientes Activos | 75,0% Persistencia | $133,33 Costo por Cliente Retenido (CPRC) |
¿Deseas medir el CAC real por canal, tasas de contacto y persistencia sin planillas complejas? Descubre el CRM de Seguros de CRMDAY
Por qué los Leads Baratos Suelen Ser los Clientes Más Caros
El error más habitual al hacer crecer una agencia de seguros consiste en creer que adquirir prospectos baratos se traduce automáticamente en mayor beneficio. Al auditar datos de agencias usuarias de CRMDAY, detectamos fricciones operativas constantes derivadas de contactos de baja calidad:
- Desplome en la Tasa de Contacto. En nuestros estudios de campo, los leads compartidos generados mediante sorteos o incentivos de subsidios presentan tasas de contacto inferiores al 35%, forzando a los asesores a marcar de diez a quince veces para hablar con un prospecto válido.
- Altas Tasas de Cancelación por Documentos (DMIs). Los usuarios atraídos con promesas confusas rechazan o demoran el envío de pruebas de ingresos o residencia, provocando la anulación automática del plan en el Marketplace dentro de los primeros noventa días.
- Consumo Excesivo de Tiempo en Soporte. Los clientes poco informados demandan el doble de llamadas de atención al cliente para resolver cobros, verificar redes médicas y solicitar duplicados, restando recursos para retención y nuevas ventas.
“Un lead de diez dólares que exige cinco llamadas del asesor, no aporta comprobantes de ingresos y se da de baja al tercer mes cuesta mucho más a la agencia en horas improductivas que una llamada de setenta dólares que se efectiviza de inmediato y renueva durante cuatro años.”
Comparativa de Canales: Rendimiento Real por Fuente de Leads
Conforme a datos observados en agencias de alto rendimiento en el mercado ACA, cada canal de captación ofrece una estructura económica diferente:
| Canal de Captación | Costo Medio de Entrada | Tasa de Contacto Observada | Retención a 90 Días | CPRC Efectivo (Costo / Retenido) |
|---|---|---|---|---|
| Llamadas Entrantes de Alta Intención | $65 a $95 por llamada | > 88% atendidas | 82% a 88% activas | $110 a $145 por cliente retenido |
| Formularios Digitales Exclusivos | $25 a $40 por lead | 58% a 70% atendidas | 74% a 80% activas | $125 a $165 por cliente retenido |
| Leads de Datos Compartidos | $8 a $16 por lead | 28% a 42% atendidas | 52% a 62% activas | $190 a $260 por cliente retenido |
| Recomendaciones de Clientes Actuales | $0 a $25 incentivo/premio | > 92% atendidas | > 90% activas | $25 a $45 por cliente retenido |
Modelo de CAC de Equilibrio: Cómo Calcular tu Límite Máximo
En lugar de suponer cuánto pujar en plataformas publicitarias o aceptar tarifas fijas de proveedores, las agencias de mayor rentabilidad fijan su techo de inversión calculando de forma inversa:
Paso 1: Estimar Ingreso Neto Anual por Póliza
Calcular la comisión media anual esperada por contrato según acuerdos con aseguradoras, deducidos los pagos y porcentajes de agentes.
Paso 2: Restar Costos Anuales de Soporte y Tecnología
Deducir costos de atención al cliente, consumo de marcador, licencias tecnológicas y custodia documental (usualmente $35 a $55 anuales por titular).
Paso 3: Establecer el Margen de Utilidad Exigido
Definir el beneficio neto indispensable para la agencia (por ejemplo, exigir un rendimiento limpio de al menos $80 por cliente en el Año 1).
Paso 4: Fijar el CPRC Máximo y la Puja por Lead
Restar el margen deseado al ingreso neto disponible. Dividir por las tasas de conversión históricas para definir la puja límite por lead en cada canal.
Siete Errores Operativos que Distorsionan el CAC de la Agencia
Al auditar métricas comerciales, es habitual encontrar inconsistencias analíticas que hacen ver rentables canales que en realidad consumen capital:
- Contar Solicitudes en Lugar de Pólizas Efectivizadas. Toda solicitud que no paga la prima inicial o se anula de inmediato genera cero comisiones para la agencia.
- No Considerar Bajas por Inconsistencias de DMIs. Omitir vincular las cancelaciones del Marketplace con el proveedor del lead oculta el costo real de adquisición.
- Unificar Referidos con Publicidad Digital. Promediar el boca a boca orgánico con campañas costosas de pago por clic genera un dato engañoso que camufla pérdidas.
- Ignorar Costos de Telefonía y Mano de Obra. Canales que demandan doce llamadas por contacto consumen horas salariales significativas que deben formar parte del CAC.
- Evaluar Open Enrollment y Períodos Especiales (SEP) con la Misma Vara. La urgencia del consumidor y las tasas de cierre varían radicalmente entre el último trimestre y el resto del año.
- Descuidar Pérdidas por Sustitución de Agent of Record (AOR). Si un competidor transfiere indebidamente una póliza en los primeros sesenta días, la inversión de captación se pierde por completo.
- Calcular LTV a Cinco Años sin Respaldo en Datos. No estructures tus límites de inversión en proyecciones optimistas de retención futura; diseña tus presupuestos con base en el flujo de caja del Año 1.
Hacer crecer una agencia de seguros de salud ACA con rentabilidad sólida no consiste en conseguir los prospectos más baratos del mercado. Consiste en dominar la trayectoria económica que conecta el primer clic con la renovación en el cuarto año. Cuando tu agencia gestiona la captación mediante un CRM unificado que vincula inversión publicitaria, trabajo comercial, cumplimiento y retención, ganas la certeza necesaria para invertir con confianza y multiplicar el valor de tu empresa.
Siguiente paso
Pruébalo con tus propios flujos.
Comienza una prueba gratis con una muestra de tu cartera o trae tus preguntas a una conversación con nuestro equipo.
Fuentes
- HealthCare.gov — Dates and deadlines (se abre en una nueva pestaña)
- CMS — Consumer consent and application review requirements (FAQ) (se abre en una nueva pestaña)
- FCC — Stop unwanted robocalls and texts (se abre en una nueva pestaña)
Este artículo es solo informativo y refleja información pública a la fecha de publicación. No es asesoría legal ni fiscal. Confirma las reglas vigentes con el CMS, el mercado de tu estado y las aseguradoras.