EvaluaciónVentas ACASimone Figueira6 min de lectura
Por qué la cotización ACA debe estar dentro del flujo de tu CRM, no en otra pestaña del navegador
Toda venta ACA pasa por una cotización. En la mayoría de las agencias, esa cotización ocurre en una pestaña que el CRM no ve. Esto es lo que cuesta y cómo se ve un flujo de cotización conectado.
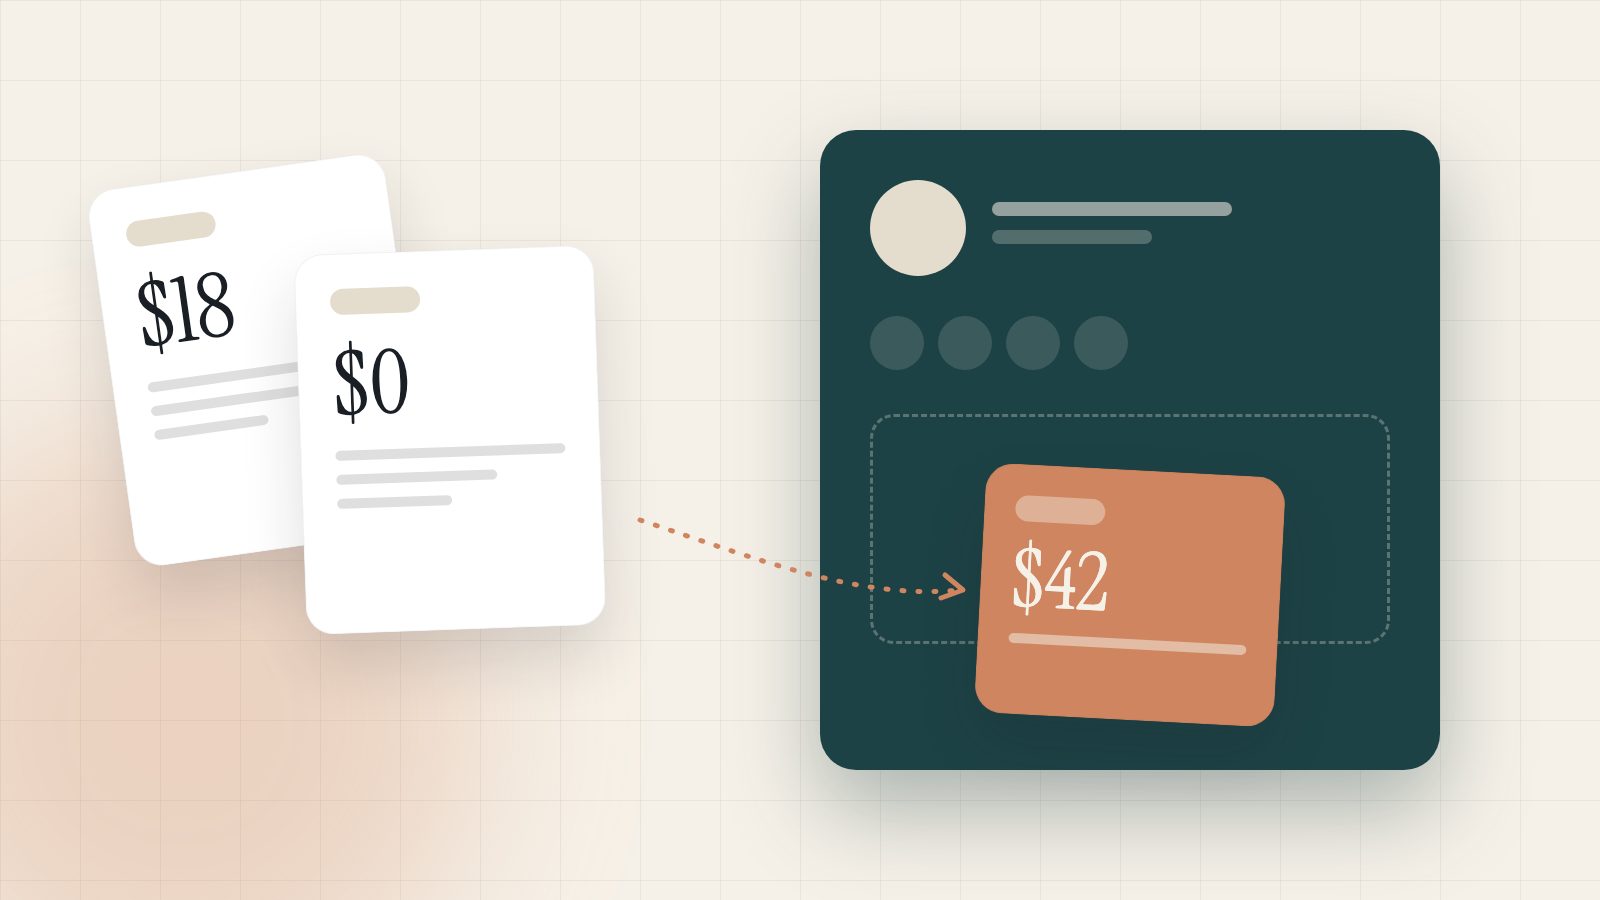
Pregúntale a una agencia ACA dónde vive su proceso de ventas y la mayoría señalará el CRM. Pregunta dónde ocurre la cotización y la respuesta cambia: un sitio del marketplace, una plataforma de inscripción, una herramienta de cotización, a veces las tres. El momento más importante de una venta ACA, cuando el cliente ve planes y precios reales, suele ocurrir fuera del sistema que debería recordar la relación.
Este artículo explica por qué esa brecha importa, qué debe hacer un flujo de cotización integrado y cómo evaluarlo. También muestra por qué la temporada 2027 vuelve la pregunta más urgente.
Qué entra en una cotización ACA
Una cotización del marketplace no es una consulta de precio. Es un pequeño ejercicio de recolección de datos, y la mayoría de esos datos es exactamente lo que la agencia necesitará después.
| Entrada o resultado | Por qué la agencia lo necesita después |
|---|---|
| Código postal y condado | Disponibilidad de planes y opciones de renovación el año siguiente |
| Miembros del hogar y edades | Quién está cubierto, quién puede salir por edad, a quién ofrecer venta cruzada |
| Ingreso anual estimado | Elegibilidad al subsidio y solicitudes de verificación de ingresos |
| Planes comparados | Qué rechazó el cliente y por qué, para conversaciones de renovación |
| Prima, deducible, red | La base de la elección del cliente y de futuras preguntas de servicio |
| Plan elegido | La póliza que debería existir después de la inscripción |
Cuando la cotización ocurre en una pestaña aparte, todo esto se vuelve a escribir en el CRM, se resume en una nota o se pierde. Ninguno de esos resultados es bueno.
Dónde se rompe el contexto en una cotización desconectada
- 01Doble captura. El agente escribe hogar e ingresos en la herramienta de cotización, luego otra vez en el CRM y quizás una tercera en la solicitud. Las diferencias entre esas copias son el origen de las inconsistencias de ingresos y hogar.
- 02Alternativas perdidas. El cliente comparó tres planes y eligió uno. Seis meses después, cuando llama por el deducible, nadie sabe qué rechazó.
- 03Embudo invisible. Una cotización no aceptada en el momento es una oportunidad caliente. Si vive solo en otra herramienta, rara vez recibe una tarea de seguimiento.
- 04Traspasos rotos. Cuando un agente de servicio toma el caso, ve al cliente y quizás la póliza, pero no el razonamiento que llevó a ella.
- 05Conversión imposible de medir. La tasa de cotización a cierre es una de las métricas ACA más útiles. No se puede calcular si las cotizaciones no están ligadas a oportunidades.
La cotización es el momento en que el cliente más cuenta sobre sí mismo. Un flujo que desecha esa información sale caro, aunque nadie vea la factura.
La tasa de cotización a cierre y la conversión por fuente forman parte de nuestro tablero de indicadores. Lee: 12 KPIs que toda agencia de seguros debería medir
Por qué 2027 eleva lo que está en juego
Los créditos fiscales ampliados vencieron a fines de 2025, y el aumento mediano propuesto de primas para 2027 ronda el 15%, según el análisis de Peterson-KFF sobre las solicitudes de las aseguradoras. Para las agencias, eso se traduce en presión operativa:
- Más clientes pedirán comparar planes en lugar de renovar automáticamente, así que cada agente hará más cotizaciones por cliente.
- La precisión de los ingresos importa más cuando el subsidio es más sensible a ellos y los topes de reembolso del APTC dejan de aplicarse a partir del año fiscal 2026.
- Los clientes que abandonen la cobertura por costo pueden volver a mitad de año tras un evento calificador, y el agente que recuerda la comparación anterior tiene ventaja.
- Las conversaciones de renovación se vuelven explicaciones del cambio. Tener en pantalla la elección y las alternativas del año anterior las hace más cortas y creíbles.
¿Quieres el panorama completo de la temporada 2027? Lee: fechas y cambios del Open Enrollment 2027
Qué debe hacer un flujo de cotización integrado
Integrar la cotización es más que poner un enlace al marketplace dentro del CRM. Un flujo integrado útil tiene cinco propiedades:
- 01Empieza en el registro del cliente. El agente abre la cotización desde el perfil del cliente y los datos conocidos, como ubicación y hogar, ya están ahí.
- 02Usa datos reales del marketplace. Planes, primas, deducibles y redes vienen de Healthcare.gov, no de una tabla estática que envejece.
- 03Apoya la conversación de comparación. Primas, deducibles y redes se presentan para que el agente explique las ventajas y desventajas al cliente.
- 04Devuelve la elección al flujo. El plan elegido se adjunta al flujo de la póliza y a la oportunidad, no a un PDF en el escritorio de alguien.
- 05Mantiene propuesta y seguimiento juntos. Si el cliente necesita tiempo, la tarea de seguimiento queda junto a la cotización a la que se refiere.
Cómo se conecta la cotización con el resto del ciclo
Antes
Lead captado y calificado, por un agente o por Aria, con hogar e ingresos
Cotización
Planes comparados desde el perfil con opciones reales de Healthcare.gov
Elección
El plan elegido vuelve al flujo de la póliza con las notas de la llamada
Consentimiento
Consentimiento firmado con enlace de un solo uso y adjunto al registro
Después
Póliza activa, hogar vinculado, renovación y servicio en un solo lugar
Aria, la asistente de IA de CRMDAY One, también puede buscar opciones ACA reales en Healthcare.gov en una primera conversación, de modo que un lead que llega de noche puede ver opciones indicativas antes de que un agente con licencia tome el caso con un resumen. El agente sigue haciendo la comparación formal y la recomendación; la IA acorta el camino hasta esa conversación.
Preguntas para evaluar la cotización en un CRM
| Pregunta | Una buena respuesta suena así |
|---|---|
| ¿De dónde vienen los datos de los planes? | Directamente de Healthcare.gov, no de una tabla mantenida a mano |
| ¿Puedo iniciar una cotización desde un cliente existente? | Sí, desde el perfil, con los datos conocidos ya cargados |
| ¿Qué pasa con el plan elegido? | Vuelve al flujo de la póliza, adjunto al cliente |
| ¿La cotización está ligada a la oportunidad? | Sí, para poder medir la tasa de cotización a cierre |
| ¿Se puede programar el seguimiento desde la cotización? | Sí, la propuesta y la próxima acción quedan juntas |
| ¿La cotización tiene costo adicional? | Pregunta directamente; en CRMDAY One está incluida en la base |
Una forma práctica de probarlo
No evalúes la cotización con un guion de demostración. Toma tres casos reales (anonimizados) de la temporada pasada: un adulto solo, una familia con edades variadas y un hogar con ingresos variables de trabajo independiente. Recorre cada uno de principio a fin en la prueba y responde tres preguntas: ¿cuántas veces escribiste el mismo dato?, ¿dónde terminó el plan elegido? y ¿podría un colega tomar el caso mañana sin llamarte?
Si las respuestas son una vez, en el registro del cliente y sí, la cotización es parte de tu flujo. Si no, sigue siendo una pestaña.
Siguiente paso
Pruébalo con tus propios flujos.
Comienza una prueba gratis con una muestra de tu cartera o trae tus preguntas a una conversación con nuestro equipo.
Fuentes
- Peterson-KFF Health System Tracker — Why ACA Marketplace premiums are going up in 2027 (se abre en una nueva pestaña)
- CBPP — Five key changes to ACA Marketplaces (se abre en una nueva pestaña)
- Congressional Research Service — Enhanced Premium Tax Credit FAQ (se abre en una nueva pestaña)
Este artículo es solo informativo y refleja información pública a la fecha de publicación. No es asesoría legal ni fiscal. Confirma las reglas vigentes con el CMS, el mercado de tu estado y las aseguradoras.