EvaluaciónGobernanza de AgenciaSimone Figueira7 min de lectura
El Scorecard de la Agencia de ACA: 15 Números que Debes Revisar Cada Semana
La mayoría de las agencias solo vigilan cifras de ventas mientras los ingresos se fugan por la operativa. Conoce los 15 indicadores de ACA que todo director debe auditar los lunes.
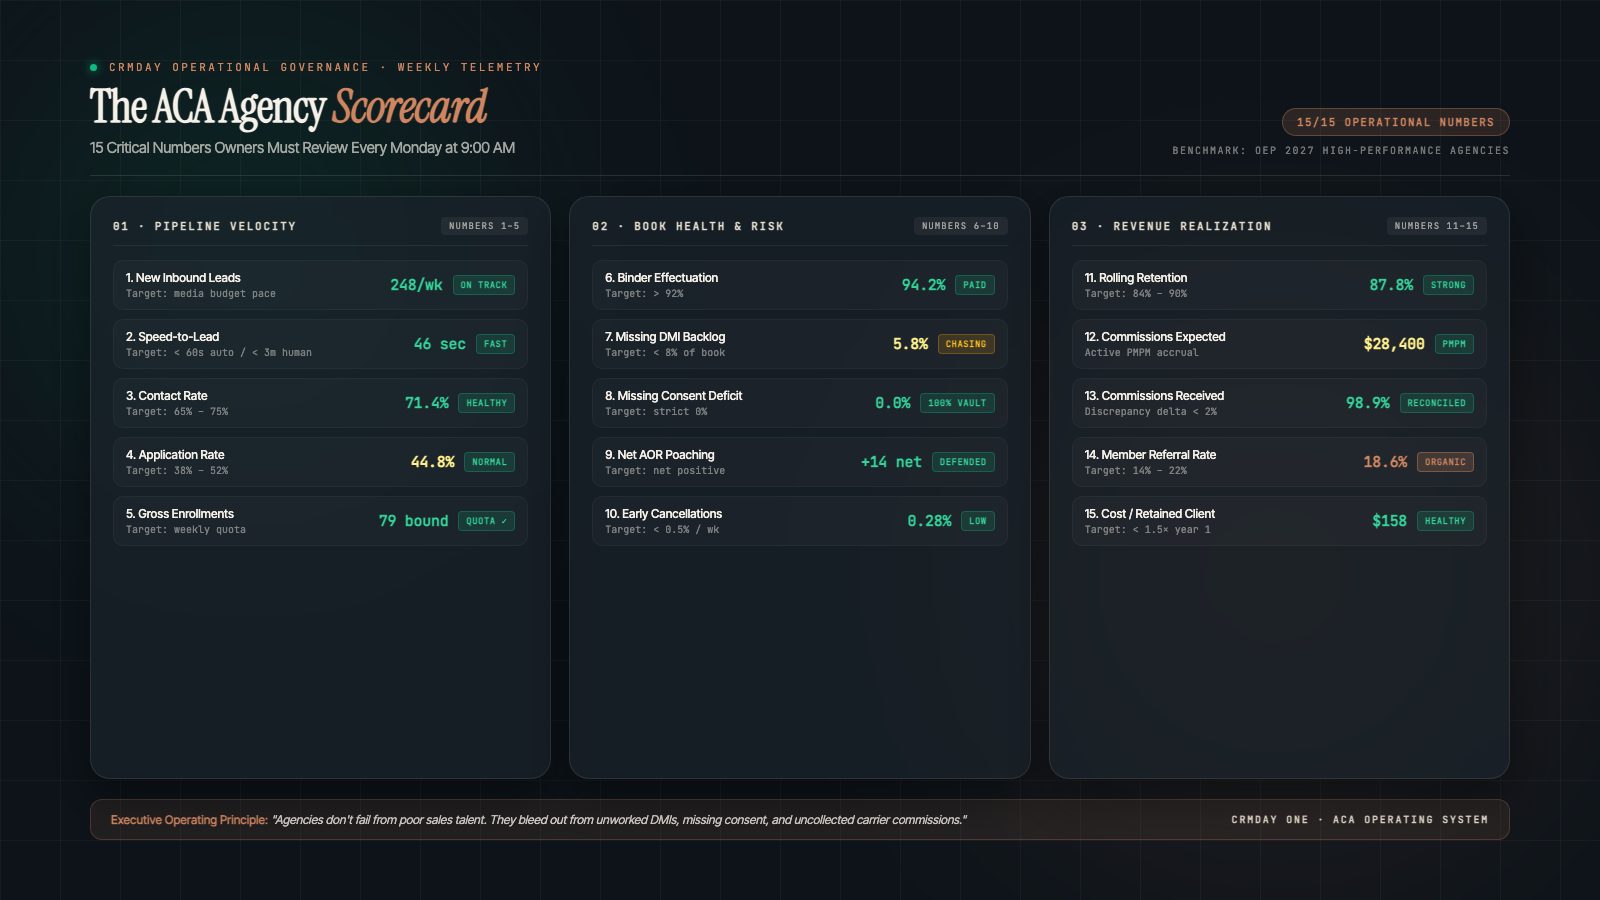
La mayoría de los directores de agencias de seguros de salud administran su empresa mirando por el espejo retrovisor. Revisan el volumen bruto de pólizas al finalizar el mes, miran el saldo bancario y asumen que si la producción es elevada, la agencia goza de buena salud. En el mercado de ACA, esa presunción resulta sumamente peligrosa.
Una correduría puede emitir dos mil pólizas durante Open Enrollment y perder el treinta por ciento de su cartera hacia el mes de marzo debido a inconsistencias documentales (DMIs) desatendidas, primas iniciales no pagadas, expedientes sin consentimiento y comisiones retenidas por las aseguradoras. Para consolidar una operación sólida y rentable, la dirección necesita un hábito semanal de gobernanza basado en métricas predictivas.
En estudios comparativos con agencias usuarias de CRMDAY One, las corredurías que implementaron una reunión ejecutiva de 15 indicadores cada lunes alcanzaron una retención de clientes 22% superior a los 12 meses y recuperaron un promedio anual de $38.400 en comisiones no acreditadas por las aseguradoras.
Los 4 Pilares de Gobernanza del Scorecard de ACA
Un cuadro de mando eficaz no puede ser un listado disperso de KPIs comerciales. Debe estructurarse en cuatro cuadrantes operativos que reflejen la circulación de prospectos, asegurados y dinero en la correduría:
- Pilar 1: Velocidad de Captación y Conversión del Pipeline (Métricas 1 a 5): Evalúa la agilidad de contacto inicial, la efectividad comercial y la tasa de solicitudes completadas antes de que el prospecto pierda interés.
- Pilar 2: Efectivación de Pólizas y Calidad de Expediente (Métricas 6 a 8): Mide si las emisiones se convierten en coberturas activas y pagadas, e identifica alertas documentales de forma temprana.
- Pilar 3: Protección de Cartera y Cumplimiento Normativo (Métricas 9 a 11): Supervisa cancelaciones, traslados agresivos de asesor (AOR hijacking) y la custodia reglamentaria de consentimientos por 10 años.
- Pilar 4: Ingresos Reales y Economía Unitaria (Métricas 12 a 15): Concilia los ingresos mensuales previstos con los desembolsos reales de las aseguradoras y mide el costo por cliente retenido.
Las 15 Métricas Semanales de ACA: Fórmula, Objetivo y Acción Inmediata
A continuación se detalla la estructura del cuadro de mando. Cada lunes a las 9:00 AM, el director y los responsables de equipo deben examinar con precisión estos quince números:
| # & Nombre del Indicador | Fórmula Operativa | Meta Recomendada en ACA | Detonante de Decisión Ejecutiva |
|---|---|---|---|
| 1. Nuevos Prospectos Entrantes | Total de interesados captados mediante publicidad digital, agregadores y recomendaciones | Consistente con la capacidad de inversión de la agencia | Alertar si el volumen se reduce > 15% semanalmente o si varía la mezcla de canales |
| 2. Velocidad de Contacto (Speed-to-Lead) | Mediana en segundos desde la captura del dato hasta la primera interacción saliente | Menos de 60 segundos (WhatsApp/SMS) / Menos de 3 min (llamada de asesor) | Iniciar revisión de emergencia si el tiempo de respuesta humana supera 5 minutos |
| 3. Tasa de Contacto Efectivo | (Total de prospectos con conversación bilateral / Total de prospectos nuevos) × 100 | 65% a 75% combinando todas las fuentes | Examinar la reputación de líneas o alertas de spam si el contacto cae bajo 55% |
| 4. Tasa de Emisión de Solicitudes | (Solicitudes radicadas en el Marketplace / Total de prospectos contactados) × 100 | 38% a 52% para contactos receptivos | Capacitar a los asesores en cálculo ágil de ingresos si la tasa es inferior al 30% |
| 5. Pólizas Emitidas Brutas | Total de planes seleccionados con confirmación de NPN emitido | En sintonía con la cuota de ventas semanal de la agencia | Auditar la capacidad de producción y asignación de prospectos si el ritmo se frena |
| 6. Tasa de Efectivación de Póliza | (Pólizas con pago verificado o prima $0 confirmada / Total emitido) × 100 | 92% a 96% de las pólizas suscritas | Activar recordatorios automáticos de cobro si la efectivación cae de 88% |
| 7. Expedientes con DMI Pendientes | Cantidad y porcentaje de pólizas con requerimientos de ingresos o estatus migratorio abiertos | Menos del 8% de toda la cartera activa | Asignar personal de apoyo a la recolección de documentos si el backlog supera el 10% |
| 8. Faltantes de Consentimiento Auditado | Número de pólizas emitidas sin audio grabado o firma digital formalmente custodiada | Tolerancia estricta de 0% | Suspender de inmediato la recepción de prospectos a los asesores con omisiones |
| 9. Balance Neto de Cambios de Asesor (AOR) | Traspasos de AOR ganados menos pólizas activas transferidas por otros intermediarios | Balance neto semanal favorable | Investigar prácticas agresivas de competidores y contactar al cliente si hay saldo negativo |
| 10. Bajas Tempranas de Pólizas | Cancelaciones por falta de pago, bajas voluntarias o desajustes de transición | Menos del 0,5% de la cartera activa semanal | Entrevistar al asegurado para determinar el motivo si hay repunte tras el primer mes |
| 11. Retención Interanual Continua | (Asegurados activos tras 12 meses / Total de pólizas de la cohorte original) × 100 | 84% a 90% en la media de la agencia | Incrementar los puntos de contacto durante el año si la retención baja del 80% |
| 12. Comisiones Recurrentes Previstas | Suma proyectada de ingresos Per-Member-Per-Month (PMPM) de la base asegurada | Línea base previsible de flujo de caja | Contrastar con las planillas de las aseguradoras para detectar pólizas no comisionadas |
| 13. Comisiones Recibidas y Discrepancias | Depósitos bancarios efectivos menos el monto de Comisiones Previstas | Diferencia financiera inferior al 2% | Presentar reclamación formal a la aseguradora si faltan más de $1.500 en la liquidación |
| 14. Tasa de Recomendaciones de Clientes | (Nuevas pólizas generadas por recomendación / Total de nuevos clientes) × 100 | 14% a 22% del volumen mensual producido | Activar secuencias de lealtad y solicitud de referidos si la cifra es menor al 10% |
| 15. Costo por Cliente Retenido (CPRC) | Gasto total operativo y de captación / Clientes activos al cabo de 12 meses | Inferior a 1,5× la comisión del primer año | Eliminar fuentes de captación deficientes si el CPRC supera el ingreso del primer año |
“Las corredurías no fracasan por falta de habilidad comercial. Se desgastan lentamente por inconsistencias documentales olvidadas, falta de consentimientos en archivo y liquidaciones de comisiones que nadie contrastó los lunes.”
Por Qué los CRMs Convencionales Fracasan en el Mercado ACA
Cuando una correduría procura implementar este tablero en plataformas genéricas como Salesforce o HubSpot, tropieza con una barrera estructural: los sistemas convencionales no interpretan expedientes de salud de marketplace, plazos de DMI en HealthCare.gov, sincronización con HealthSherpa ni tablas PMPM de comisiones.
Para supervisar la Métrica 7 (DMIs), un sistema tradicional exige registro manual del asesor. Para controlar la Métrica 8 (Consentimiento), se deben cargar grabaciones a mano. En la tercera semana de Open Enrollment, los asesores dejan de alimentar tablas, la información pierde veracidad y la dirección pasa a operar a ciegas.
¿Deseas un scorecard semanal automatizado que integre HealthSherpa, avisos de DMI y conciliación de comisiones de forma nativa? Descubre el CRM de Seguros de CRMDAY
El Protocolo Ejecutivo de 30 Minutos de los Lunes
Evaluar estos quince números no requiere jornadas extenuantes de análisis. Es suficiente consolidar una rutina ejecutiva de media hora organizada en tres bloques los lunes por la mañana:
09:00 - 09:10: Velocidad de Entrada y Embudo Comercial
Examinar las Métricas 1 a 5. Verificar la actividad del fin de semana, medir la velocidad de respuesta a prospectos y ajustar la distribución entre asesores.
09:10 - 09:20: Contención de Riesgos, DMIs y Cumplimiento
Examinar las Métricas 6 a 10. Identificar pólizas sin consentimiento auditado, revisar el inventario de plazos de DMIs y coordinar la gestión de soportes pendientes.
09:20 - 09:30: Conciliación Financiera y Costo por Asegurado
Examinar las Métricas 11 a 15. Contrastar los informes de liquidación de las aseguradoras con los ingresos PMPM previstos y calcular el costo por cliente retenido.
Checklist de Puesta en Marcha del Scorecard Semanal
Para transformar tu agencia en una organización respaldada por procesos y métricas objetivas, implementa estas cinco medidas operativas:
Las agencias de seguros de salud que crearán valor patrimonial en los próximos años no serán las que simplemente emitan pólizas con prisa en Open Enrollment. Serán las entidades que ejerzan un control operativo impecable: auditando estos quince números cada semana, resguardando su cartera mediante tecnología y multiplicando sus ingresos recurrentes año tras año.
Siguiente paso
Pruébalo con tus propios flujos.
Comienza una prueba gratis con una muestra de tu cartera o trae tus preguntas a una conversación con nuestro equipo.
Fuentes
- HealthCare.gov — Dates and deadlines (se abre en una nueva pestaña)
- CMS — Consumer consent and application review requirements (FAQ) (se abre en una nueva pestaña)
- HealthCare.gov — How do I resolve a data matching issue? (se abre en una nueva pestaña)
- NAIC — Insurance Data Security Model Law brief (August 2025) (se abre en una nueva pestaña)
Este artículo es solo informativo y refleja información pública a la fecha de publicación. No es asesoría legal ni fiscal. Confirma las reglas vigentes con el CMS, el mercado de tu estado y las aseguradoras.